韩国时尚品牌加速落地上海,韩流复苏进入线下零售
过去一年内,韩国时尚品牌在上海明显加快了落地速度。
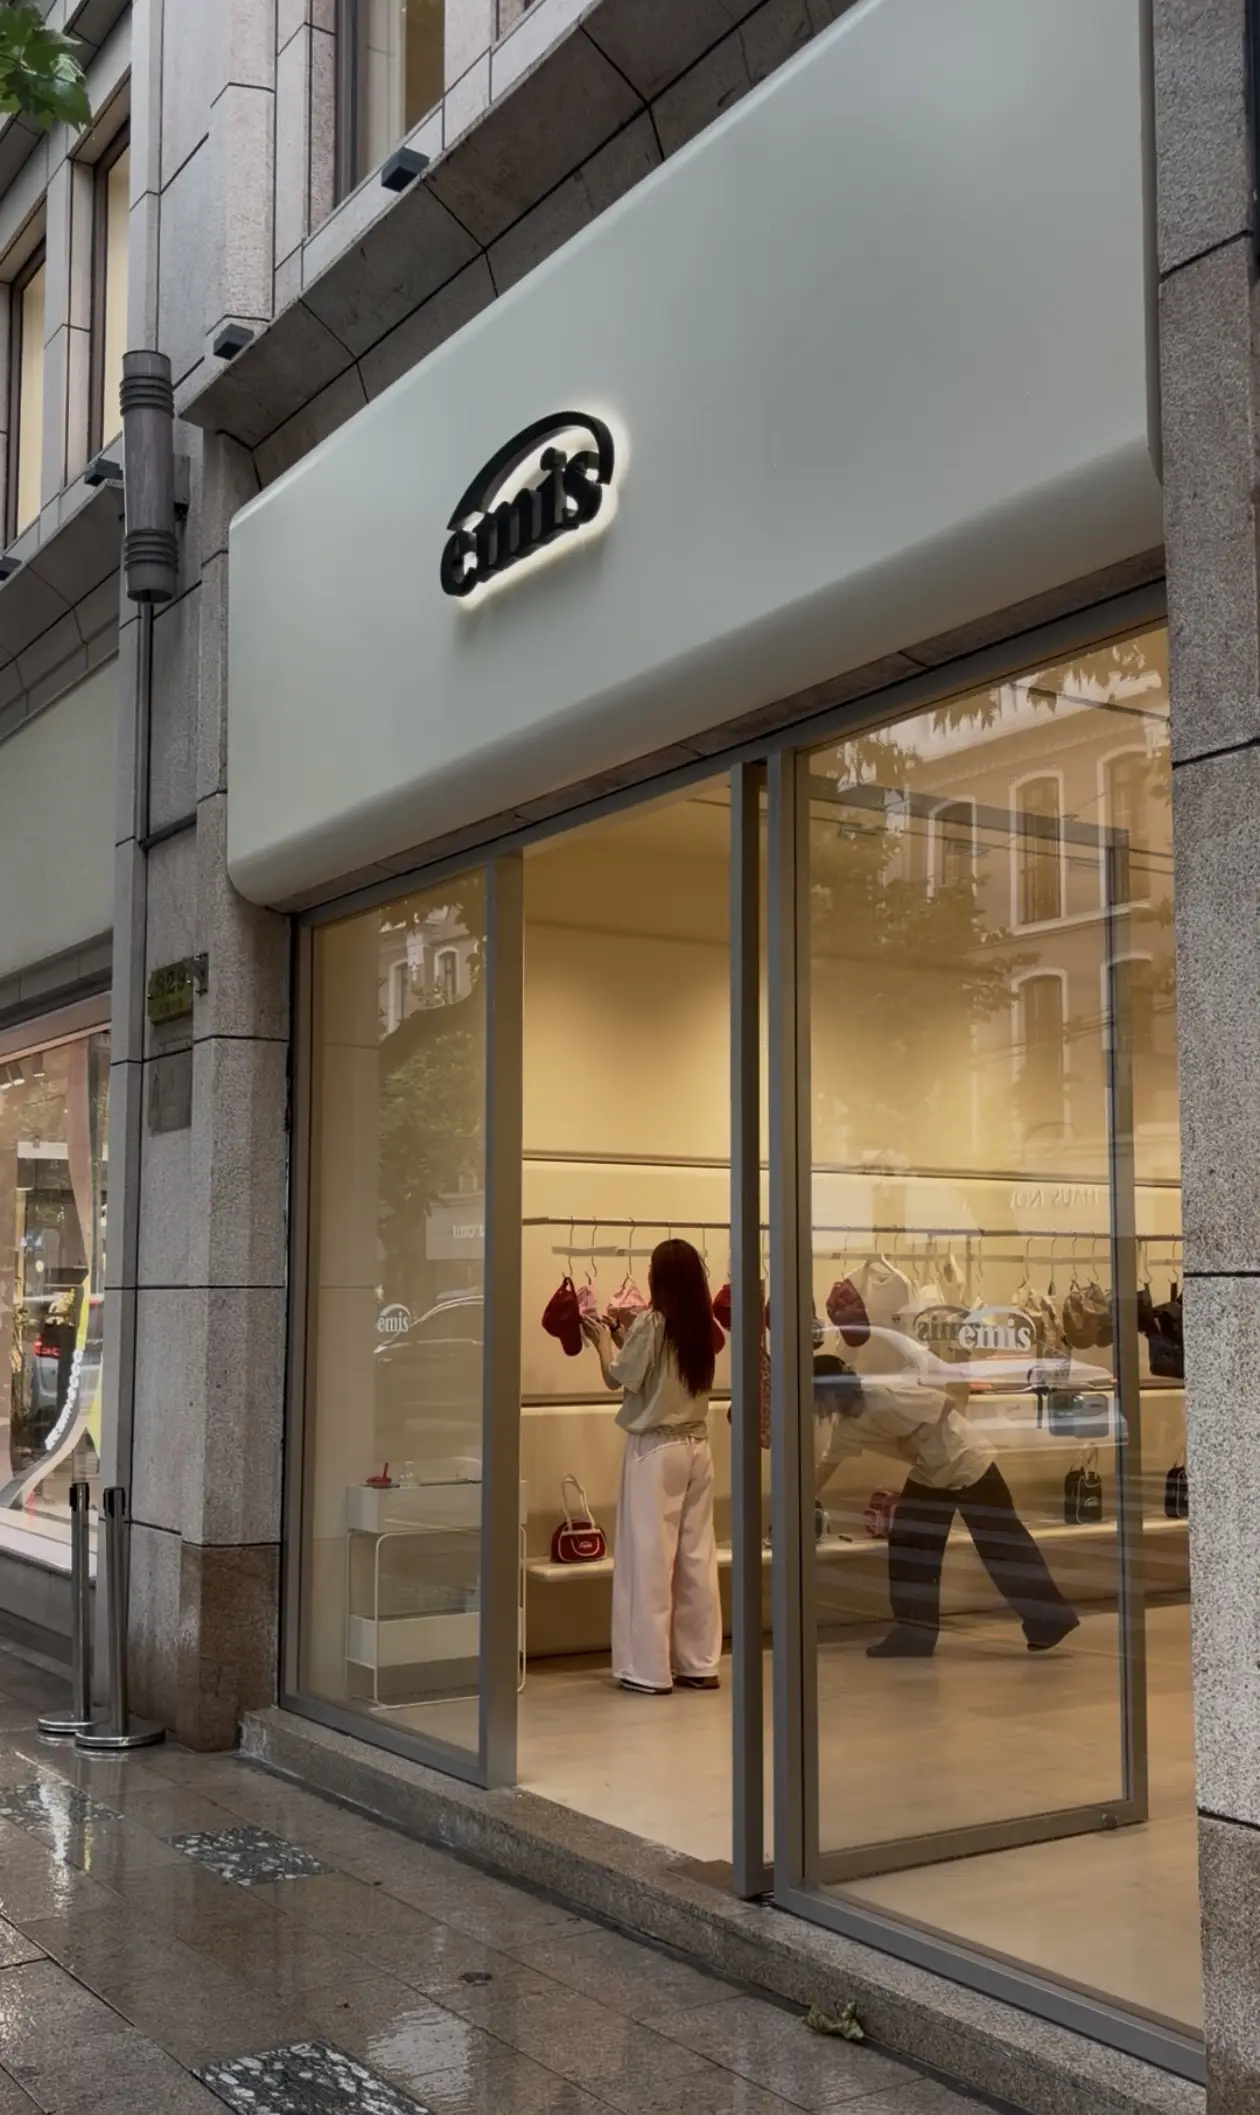
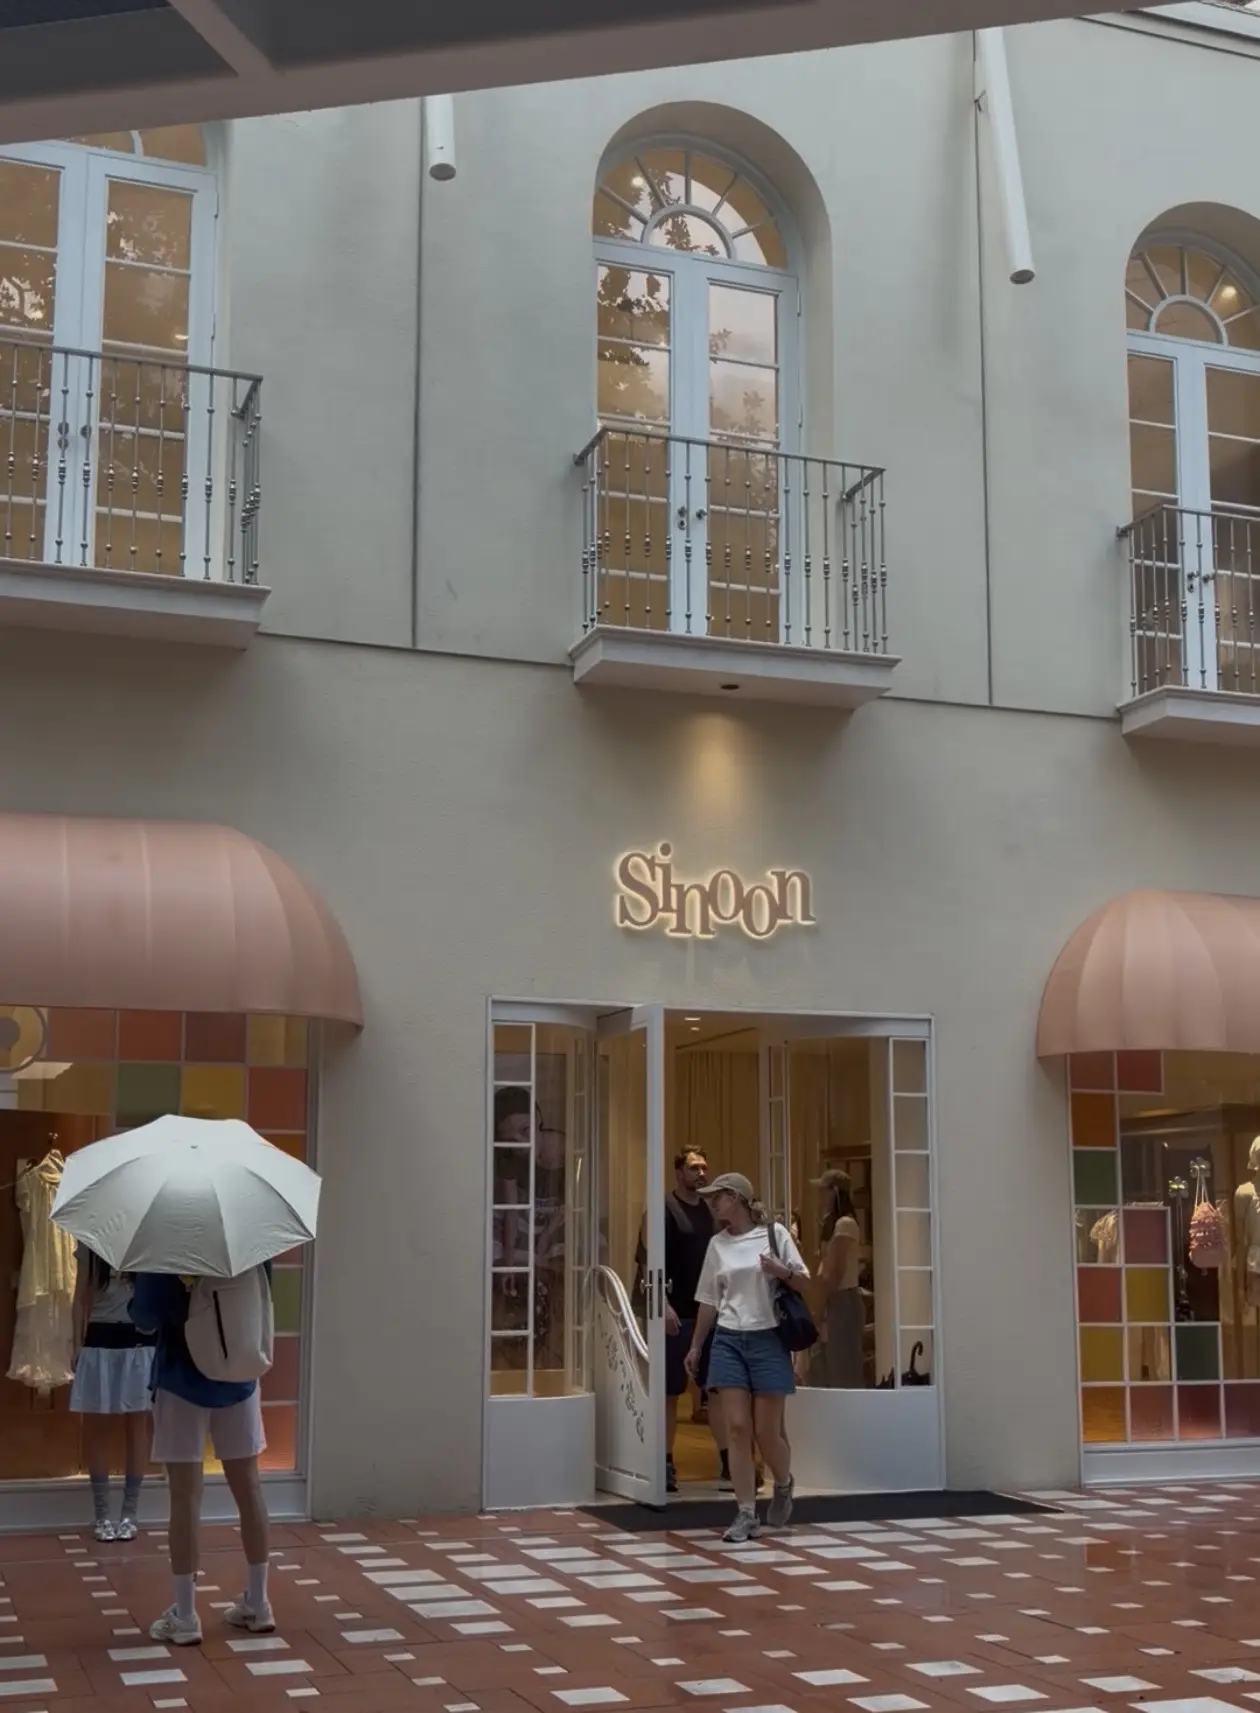
EMIS于淮海中路开设中国首店, 把海外首家多品牌门店置于安福路, 在东湖路落地中国首个店铺, Open YY同样于上海开展首次官方快闪活动。最近, 把慢闪店设到新乐路。它们多数挑选上海核心商业街区, 凭借独立街铺、历史建筑物以及具备“打卡”特性的空间装饰映入中国消费者眼帘。
身为海外时尚品牌进入中国的关键首要站点的上海, 还是一枚用于观察国内潮流变动状况的窗口。于上海街头频繁密集现身的韩国品牌, 这表明韩流的复苏已然从社交媒体以及代购途径迈向了线下零售层面。它们于此处所拥有的客流量以及扩张速率, 同样能够展现出韩国时尚在中国市场当中的实打实的表现。
EMIS门店有位消费者, 告知界面时尚, 以往一直借助韩代购买EMIS的棒球帽以及T恤这类产品, 于小红书上刷到线下店开业后, 立刻赶来现场瞧瞧, 没料到人数居然如此众多。
图源:界面新闻 周芳颖
图源:界面新闻 周芳颖
上一轮, 在中国扩散的韩流服饰, 在很大程度上, 依靠的是东大门代购直播以及明星同款, 消费者要等待数个星期才能够收到货物, 并且也很难在线下接触到品牌, 韩流服饰在中国, 从线上代购朝着线下门店转变, 意味着它们正从一种风格生意转而成为品牌生意。
韩流并非是突然间就拥有了新的消费者, 在过往那些年呈持续运作状态的韩代生意, 已然为这批品牌完成了一轮历程漫长的市场教育。
韩国代购莉莉, 从2023年起就着手为踏入这一行业做准备, 到2024年时把它发展成了副业, 她起初借助小红书以及抖音直播来获取客户, 并且还运营着微信群, 先前客户数量较多的时候, 她曾运作三至四个群, 群里人数超过1500人。
2023年, 莉莉告知界面时尚, 该年至2024年, 韩代服装是相对容易盈利的买卖。那时段, 售卖韩国服装的商家数目不多, 消费者把东大门档口还有韩国小众品牌当作不容易购得的货品。然而, 即便购买流程不便利, 仍有一批消费者乐意等候。
这些消费者所购买的并非仅仅是衣服自身。莉莉于韩国直播之际发觉, 顾客热衷于观看韩国店员对产品予以介绍, 还会基于某位韩国博主或偶像穿过某件商品进而下达订单。服装是否具备“出片”的特质、是否契合韩国街头当下正流行的搭配样式, 有时相较于面料以及做工而言, 会更先一步对购买决断产生影响。
有另一名韩国代购王青觉得, 韩国服装的优势更多是体现在版型上, 而不是面料方面。她告知界面时尚, 中国服装供应链在面料这块更具优势, 然而部分韩国品牌在裤装以及女装制版上构建起了相对稳定的风格, 这同样也是消费者乐意去购买韩国服饰的一关键原因。
这种认知又被偶像文化、韩国美妆以及赴韩旅行进一步强化了, 莉莉的顾客会在社交媒体寻觅偶像同款, 接着把图片发给她, 询问可不可以购买, 有时仅仅是一件价格偏高的普通短袖, 也会有人因明星穿过就去买单, 韩流服饰因而具备一种国内寻常女装很难去复制的文化附加值。
若这些需求长久存在, 韩国品牌就不再甘愿经由仅以代购以及买手店的方式去触及中国市场, 这进而促使了中国代理业务的发展。
有个韩国代理商跟界面时尚讲, 好多品牌于韩国的经营规模不算大, 其开店的节奏,还有上新的节奏, 比中国电商品牌都要慢些。
它们不一定具备独自处理于中国的选址事宜、库存管理以及社交媒体和渠道关系的能力, 而且通常对于快速扩张这一行为是比较审慎的。中国代理商在其中承担了测试市场状况、组织订货活动以及降低进入成本的角色。
上述代理商所运营的来自韩国一批该类型的品牌, 其产品具备有较为完整的, 像视觉感官形象、社交媒体所展现的内容以及门店实际体验等方面, 它们的价格大致处于600元至3000元之间, 其中核心商品还集中在1000元到1500元左右, 这些价格恰好落在中国这边服装市场的一段空白区间, 而且它们比普通淘宝女装要贵, 不过通常是低于成熟后的国际设计师品牌的。
这种平台化经营的趋势在品牌身上体现得更明显。
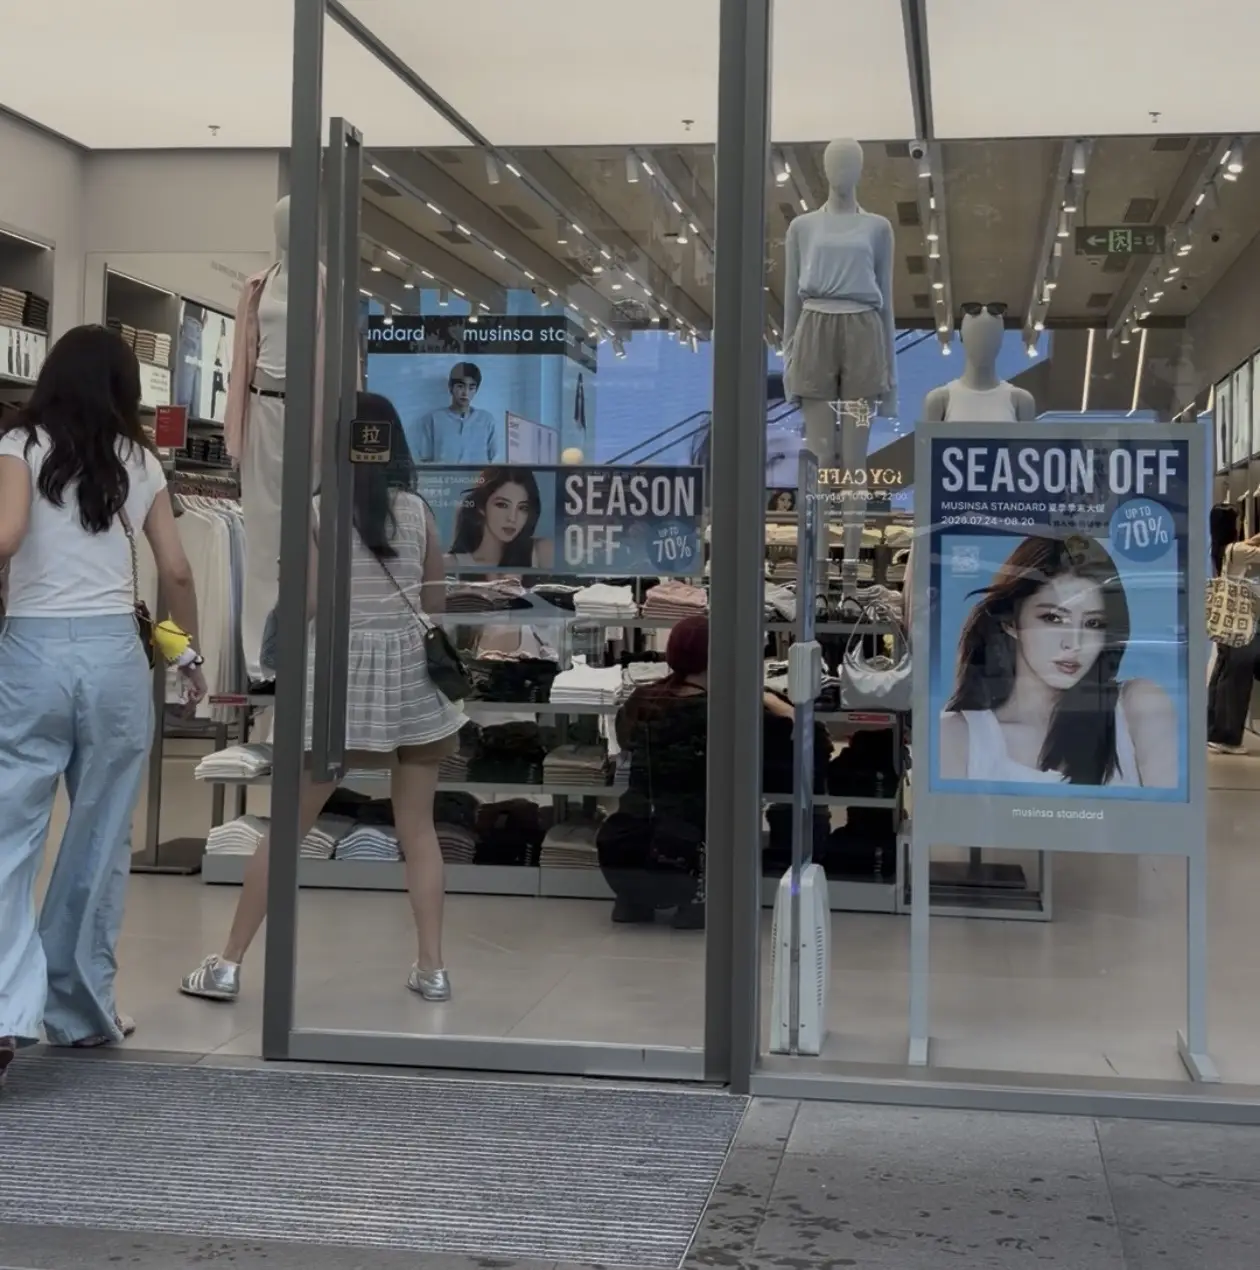
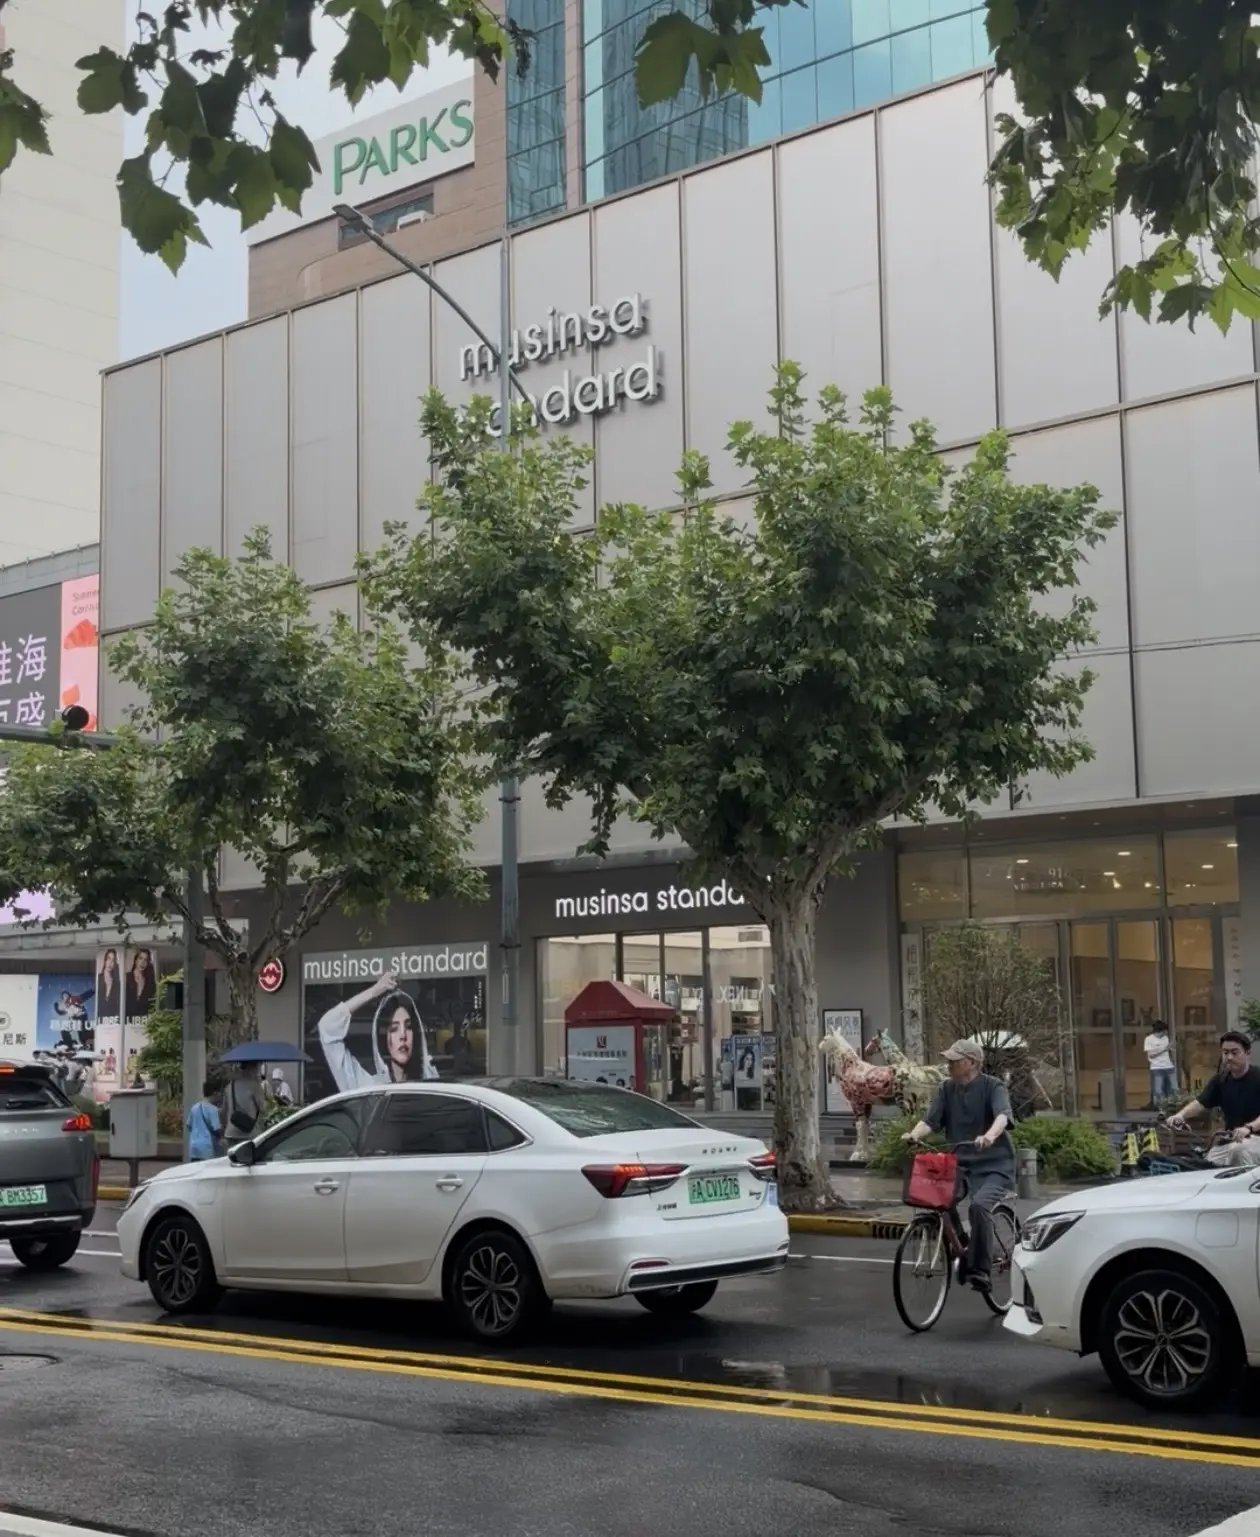
不是单一的服装品牌, 是同时打造自有品牌以及多品牌集合店Store的韩国时尚平台。2025年8月, 跟安踏体育宣称成立合资公司“中国”, 前者持有60%股份, 安踏持有40%股份, 合资公司承担两项业务在中国的线上与线下拓展。
图源:界面新闻 周芳颖
合资公司设立完成后, 很快就进入到线下领域。在2025年12月14日那天, 于上海淮海百盛开设了中国的第一家店铺, 而这同样也是该品牌的第一家位于海外的门店。就在仅仅五天过后, Store在安福路落地了第一家海外的多品牌集合店铺, 该店铺汇聚了59个品牌, 其中有44个是韩国的时装以及配饰品牌。
在中国首店开业后的半年时间以内, 已然于中国落地了四家门店, 还有一家多品牌集合店, 其扩张路径从上海淮海路、安福路、南京东路跟徐家汇等核心商圈处, 延伸至杭州。
综合来看,韩国品牌需要面对的竞争比上一轮韩流兴起时更激烈。
从2021年起, 王青在韩国开展代购工作。她觉得, 疫情阶段韩国品牌依旧不断推出新设计, 并且在小红书上相关方面的竞争相对较少。然而近两年, 部分品牌反复售卖相似样式。致使新鲜感下降。与此同时, 中国消费者的购买能力趋向谨慎, 国内女装品牌在供应链以及上新速度方面的优势愈发突显。
莉莉还察觉到, 消费者已然不再单单去关注款式以及版型了。以往的时候, 只要有一件衣服是足够能够上镜的, 那么顾客或许就不会过多地去追究面料方面的问题。而如今呢, 她们会把价格在三四百元的东大门服装拿来和处于同等价位的淘宝女装去进行比较, 进而还会去质疑前者的质量是不是真的能够配得上那个价格。
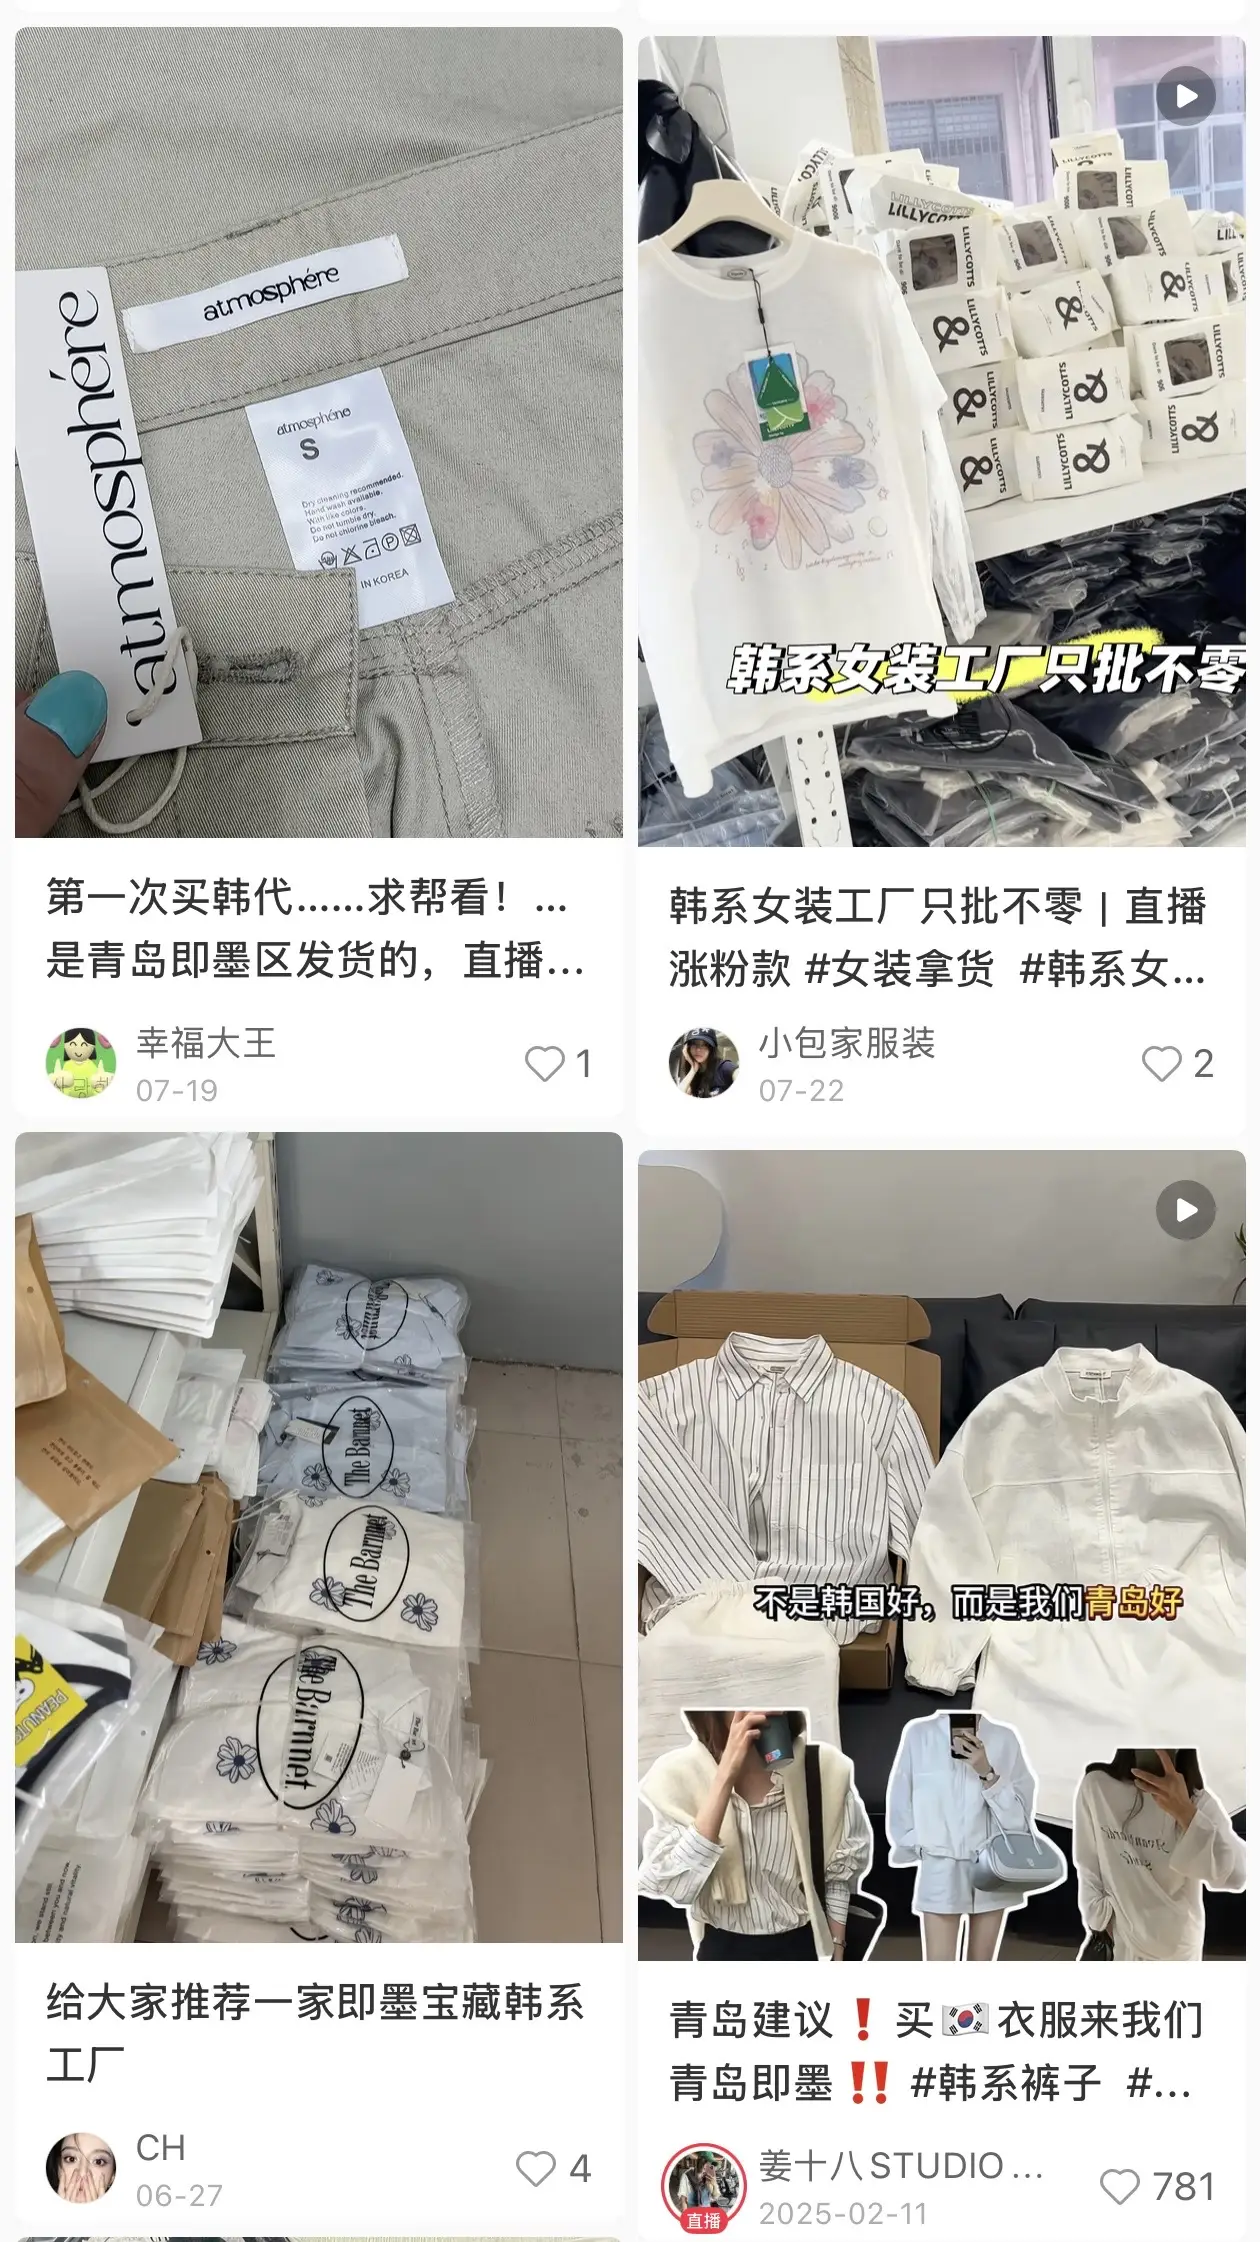
人们正在重新审阅韩流标签所带来的溢价, 在小红书对韩流服饰展开搜索之际, 时常会跳出工厂原单的搜索结果。
一些商家于社交平台, 以“韩国品牌代工厂”、“东大门同源工厂”或“韩版原单”作卖点, 前来招揽客户。普通消费者, 难以分辨那所谓原单是真是假。莉莉曾从两个不一样的韩国档口, 订购到版型、面料以及细节完全相同的衣服, 两件商品仅仅是标签各有不同。
图源:小红书
王青告知界面时尚, 因同质化竞争愈发激烈, 先前, 一部分直播商家把单件利润压缩到大约十元。跨境运费、平台退货所需花费以及人工成本, 以这一利润难以覆盖。因她观察到, 一些商家为维持太过低的售价, 会把仿版商品掺和着用以销售。
这些均致使近期进入中国市场的韩国品牌, 不得不在这个国家的市场里展开一场“混战”。韩流再次回来中国的真正标识, 并非是上海又增添了几家外观好看的韩国品牌店铺。更值得去观察之处在于, 这些品牌能不能把代购们积累下的消费者黏性, 转变为能够长期保持的品牌力量。
(因受访者要求,莉莉、王青均为化名)
0 条评论